
이 글의 요약
개원 준비와 병원 운영에 사용할 신용카드는 크게 세 종류로 나눠 선택하는 것이 좋습니다.
① 일반 결제용: 의료기기·소모품·광고비 등의 캐시백 극대화
② 병원 운영비용: 4대보험·전기·통신·렌탈·보안비 할인
③ 세금 납부용: 종합소득세 등 고액 국세 납부 시 적립 혜택 확보
카드별 적립률뿐 아니라 연회비, 월 적립 한도, 적립 제외 항목까지 비교해야 실제로 유리한 카드를 선택할 수 있습니다.
개원을 준비하면서 생각보다 놓치기 쉬운 부분이 신용카드입니다.
의료기기나 소모품, 광고비 등 고액 결제가 발생하고, 개원 후에는 4대보험과 공과금, 세금 납부까지 이어집니다.
예를 들어 월 1,000만 원을 카드로 결제한다면 1% 혜택만 받아도 매월 10만 원입니다.
하지만 전월 실적 조건, 월 최대 적립금액, 혜택 적용 범위, 연회비를 잘 고려해 가면서 선택을 하는 것이 좋습니다.
특히 세금과 4대보험은 일반 카드에서 적립이 제외되는 경우가 많기 때문에 지출 목적에 맞춰 카드를 나누는 것이 중요합니다.
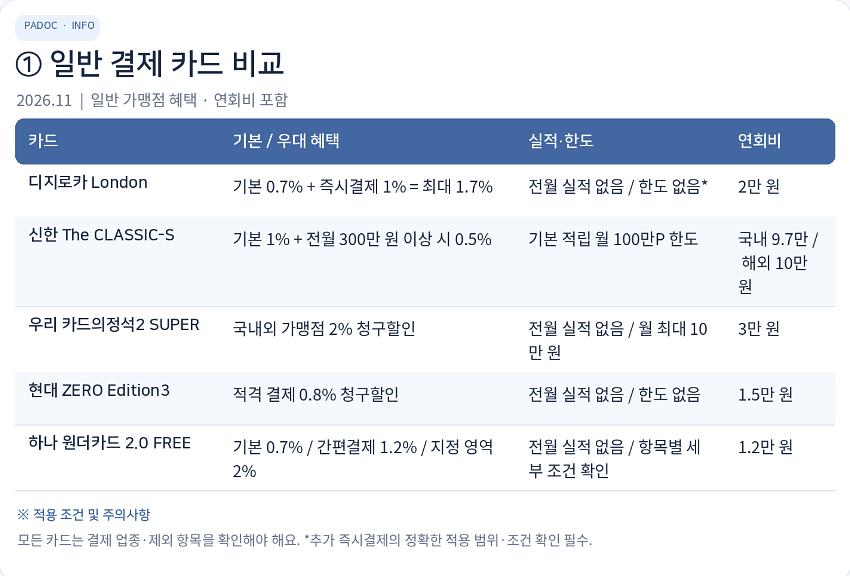
1. 일반 결제용 — 고액 결제에서 캐시백을 최대화하려면?
인테리어, 의료기기, 소모품, 광고비 등 고액 결제에는 일반 가맹점 할인이나 포인트 적립 카드가 유리할 수 있습니다.
대표적인 비교 후보는 다음과 같습니다.
롯데 디지로카 London
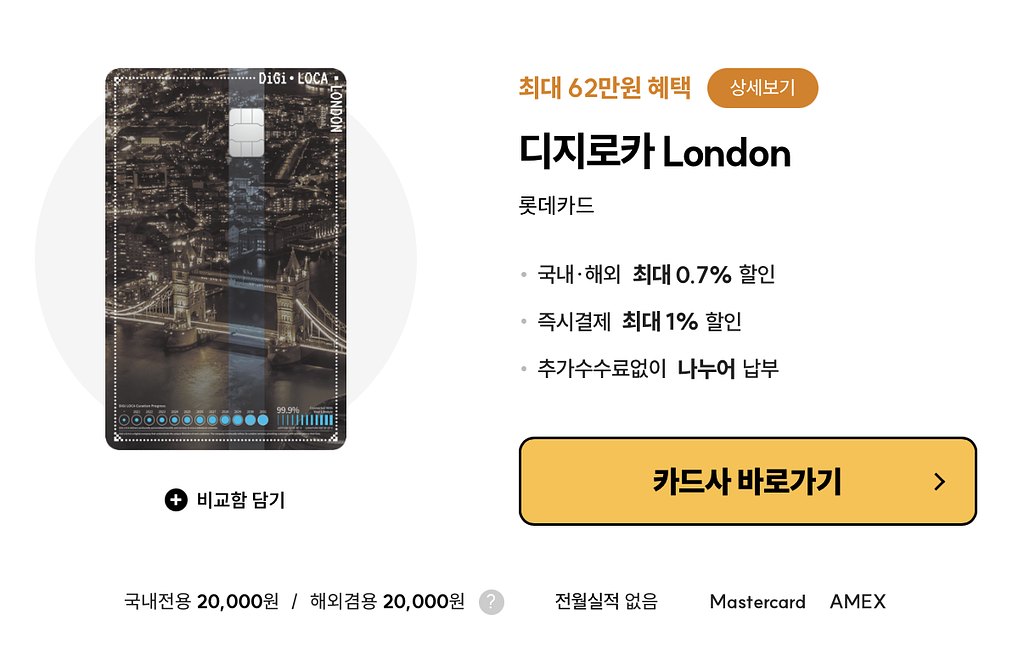
- 국내외가맹점 기본 0.7% 적립을 기본으로 제공합니다.
- 즉시결제 조건을 충족하면 1% 추가 캐시백을 제공해 최대 1.7% 혜택을 받을 수 있습니다. (즉시결제란: 카드 결제일 전 이용대금에 대해 미리 내는 것을 의미합니다.)
- 전월 실적 조건: 없음
- 월 최대 적립금액: 무제한
- 연회비: 2만 원
- 카드 설명 보러 가기: https://www.card-gorilla.com/card/detail/2632
신한 The CLASSIC-S
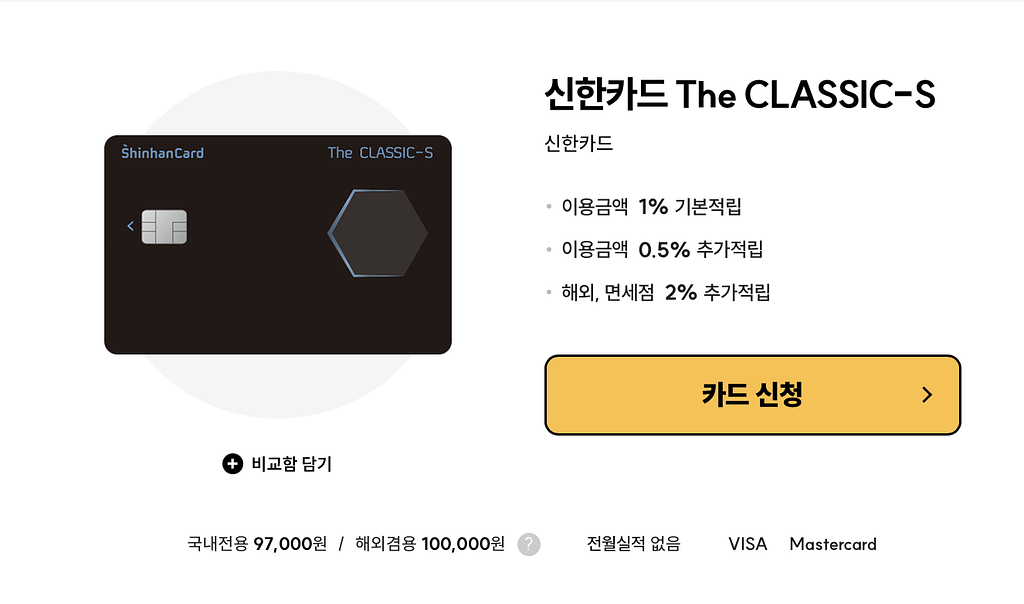
기본 1% 마이신한포인트를 적립하고, 전월 300만 원 이상 이용 시 0.5%가 추가되어 총 1.5% 적립이 가능합니다.
- 전월 실적 조건: 없음
- 월 최대 적립금액: 100만 포인트
- 연회비: 국내 9만 7천 원 / 해외 10만 원
- 카드 설명 보러 가기: https://www.card-gorilla.com/card/detail/945
우리 카드의정석2 SUPER
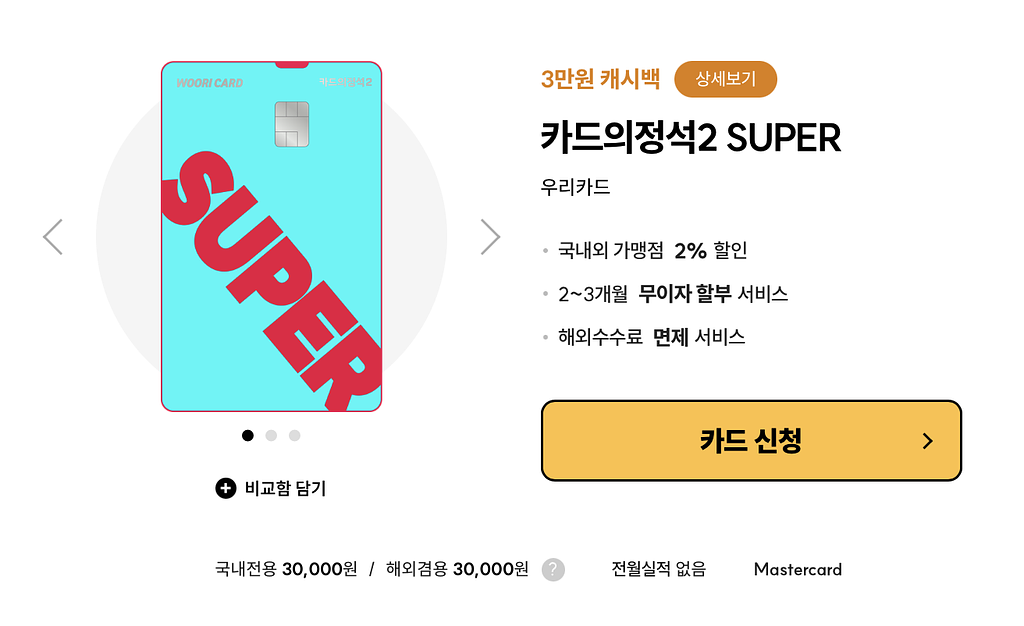
국내외 가맹점에서 2% 청구할인을 제공합니다.
- 전월 실적 조건: 없음
- 월 최대 할인금액: 10만원
- 연회비: 3만 원
- 카드 설명 보러 가기: https://www.card-gorilla.com/card/detail/2980
현대 ZERO Edition3 할인형
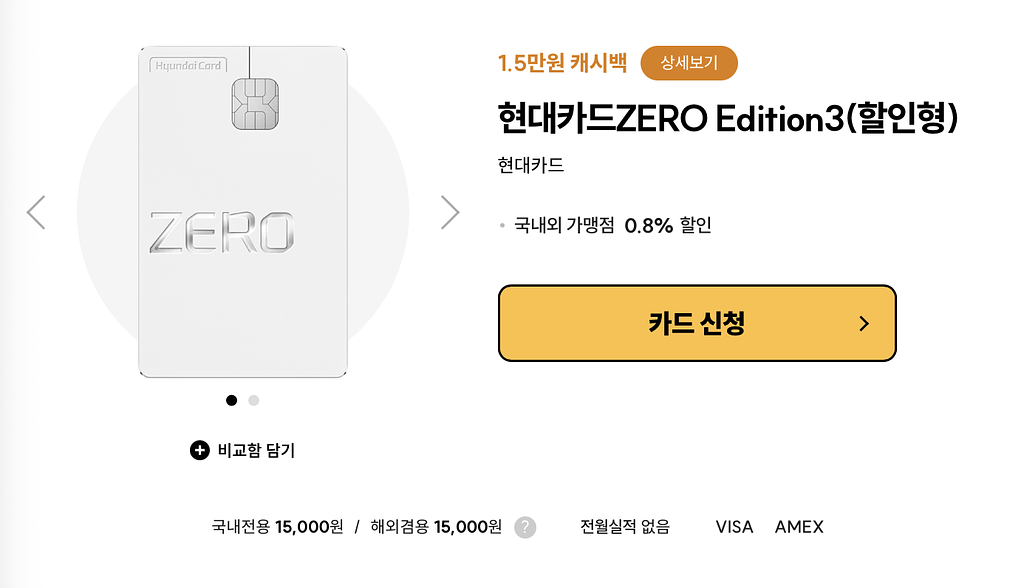
적격 결제금액의 0.8%를 할인받을 수 있습니다.
- 전월 실적 조건: 없음
- 월 최대 할인금액: 무제한
- 연회비: 1만 5천 원
- 카드 설명 보러 가기: https://www.card-gorilla.com/card/detail/2646
하나 원더카드 2.0 FREE
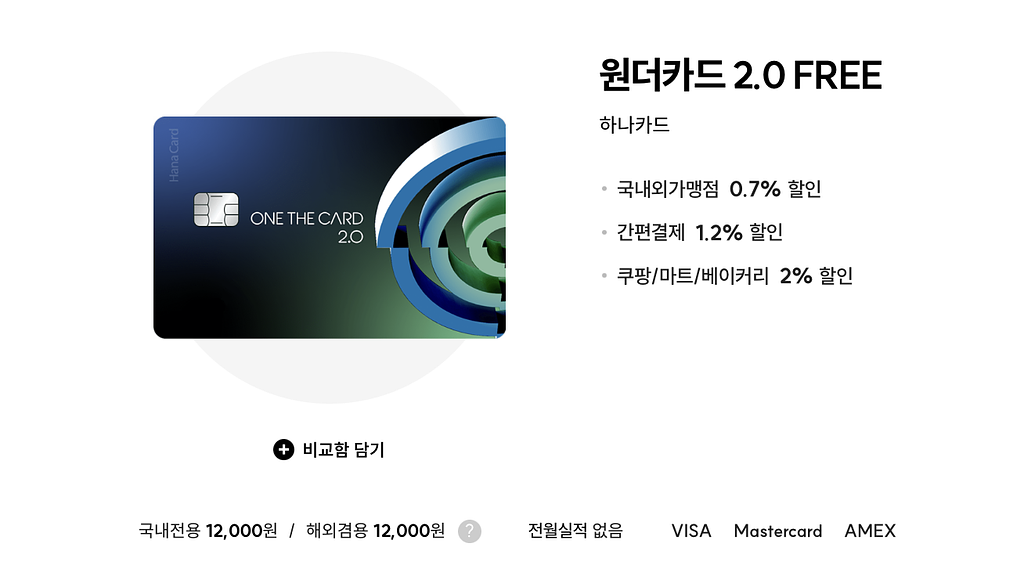
기본 0.7%, 간편결제 1.2%, 지정된 쿠팡·마트 (이마트, 트레이더스 홀세일 클럽, 홈플러스, 롯데마트)·베이커리 (파리바게트, 뚜레쥬르, 아티제, 파리크라상, 카페노티드, 던킨도너츠) 등에서 2% 할인을 제공하는 카드입니다.
- 전월 실적 조건: 없음
- 월 최대 적립금액: 무제한
- 연회비: 1만 2천 원
- 카드 설명 보러 가기: https://www.card-gorilla.com/card/detail/2446
월 1,000만 원을 결제한다면?
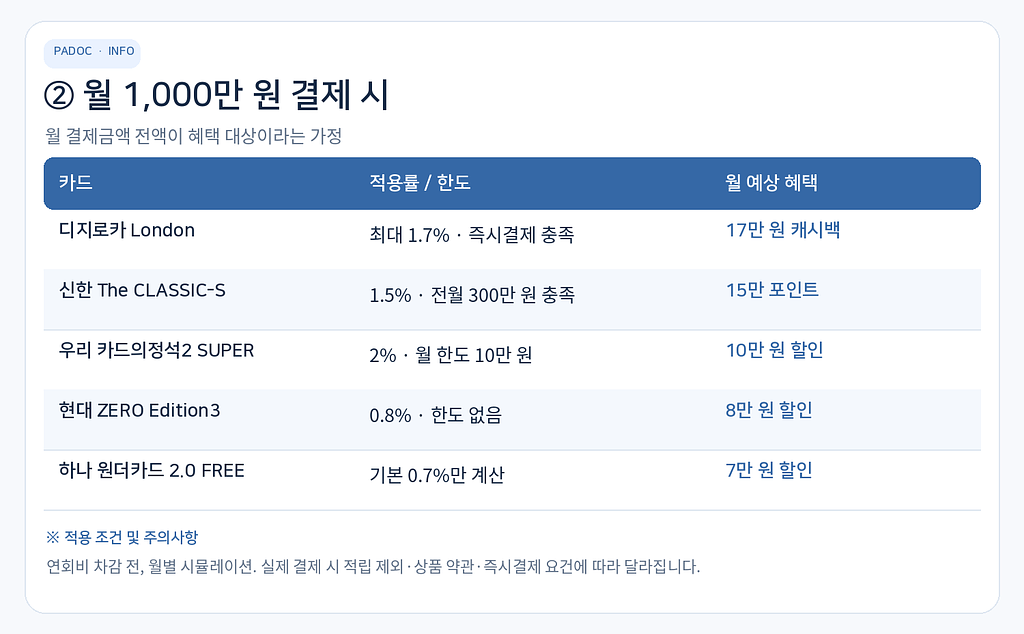
모든 금액이 할인·적립 대상이고 추가 혜택 조건을 충족한다고 가정하면 다음과 같습니다.
- 디지로카 London: 월 17만 원
- 신한 The CLASSIC-S: 월 15만 포인트
- 우리 카드의정석2 SUPER: 월 10만 원
- 현대 ZERO Edition3: 월 8만 원
우리카드는 할인율이 2%로 높지만 월 한도가 10만 원입니다.
반면 디지로카 London은 즉시결제 조건을 충족하면 더 큰 금액에서 혜택이 커질 수 있습니다.
반면 디지로카 London은 즉시결제 조건을 충족하면 더 큰 금액에서 혜택이 커질 수 있습니다.
다만 의료기기나 인테리어비 등 실제 병원 지출이 적립 대상인지, 해당 업체에서 카드 결제가 가능한지를 반드시 확인해야 합니다.
2. 병원 운영비용 — 4대보험과 고정비를 할인받으려면?
개원 후에는 직원 4대보험, 전기요금, 인터넷, 정수기 렌탈, 보안업체 비용 등이 매월 발생합니다.
일반 카드에서는 적립이 제외될 수 있으므로 사업자 특화 카드를 따로 살펴볼 필요가 있습니다.
삼성 BIZ iD BENEFIT
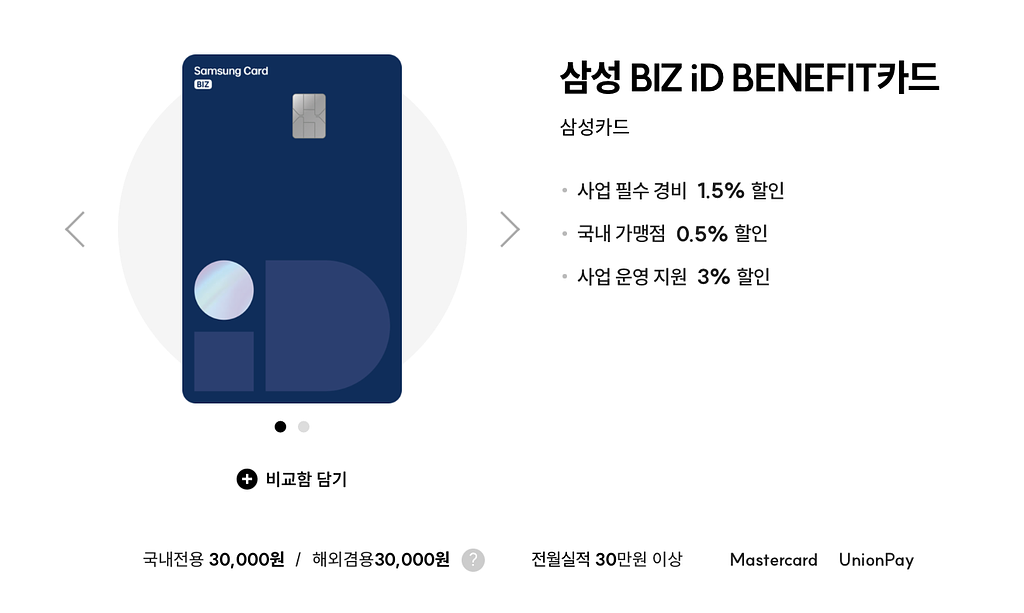
- 4대보험·전기·도시가스요금 등에 1.5% 할인을 제공합니다.
- 전월 실적 조건: 없음
- 월 최대 할인금액: 30만원
- 지정된 통신·렌탈·보안·방역 영역에는 3% 할인을 제공합니다.
- 월 최대 할인금액: 1만원 (전월 실적 50만원 이상), 2만원 (전월 실적 100만원 이상)
- 연회비: 3만 원
- 카드 설명 보러 가기: https://www.card-gorilla.com/card/detail/2324
삼성 BIZ iD SELECT
- 비즈팩 1 선택 시 4대보험·도시가스요금에 5% 할인, 전기요금/렌탈/방역/보안에 3% 할인을 제공합니다.
- 전월 실적 조건: 100만원
- 월 최대 적립금액: 5만원
- 연회비: 3만 원
- 카드 설명 보러 가기: https://www.samsungcard.com/home/card/cardinfo/PGHPPCCCardCardinfoDetails001?code=AAP1919
4대보험을 월 100만 원 납부한다면?
BIZ iD BENEFIT의 1.5%는 1만 5천 원, BIZ iD SELECT의 5%는 계산상 5만 원이지만 월 할인한도를 적용하면 최대 2만 원입니다.
BENEFIT 역시 전월 실적에 따른 통합 할인한도가 적용될 수 있습니다.
단순 할인율만 보면 SELECT가 유리해 보이지만, 렌탈·보안·통신 등 다른 운영비까지 함께 고려하면 결과가 달라질 수 있습니다.
3. 세금 납부용 — 국세를 카드로 내면 이득일까?
개원의라면 국세 적립카드를 별도로 알아둘 만합니다. 일반 신용카드는 세금 납부를 적립 대상에서 제외하는 경우가 많기 때문입니다.
국세: 종합소득세, 부가가치세, 원천세
신한 The CLASSIC-S
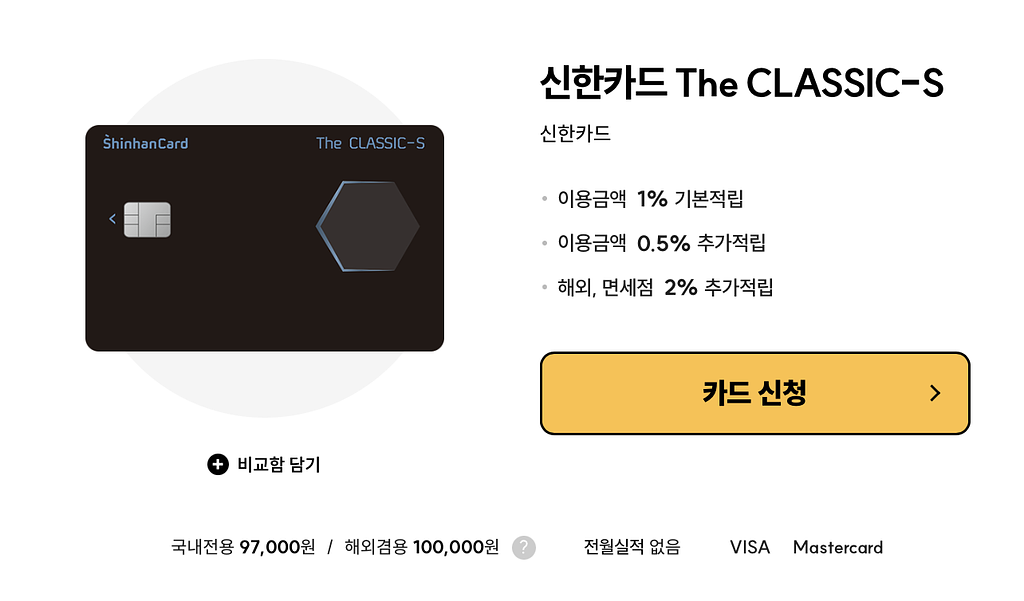
국세 납부 시 기본 1% 마이신한포인트 적립이 가능하며, 전월 300만원 이상 사용시 0.5% 추가 적립됩니다. 해외/면세점 이용시 2% 추가 적립됩니다. 단, 국세에는 추가 0.5% 적립이 적용되지 않습니다.
- 전월 실적 조건: 없음
- 월 최대 적립금액: 100만 포인트
- 연회비: 국내 9만 7천 원 / 해외 10만 원
- 카드 설명 보러 가기: https://www.card-gorilla.com/card/detail/945
국세 5,000만 원을 납부한다면?
국세를 신용카드로 납부하면 납부대행수수료가 발생합니다.
일반 신용카드 납부수수료 0.7%를 적용하고, 신한 The CLASSIC-S의 국세 1% 적립을 가정하면 다음과 같습니다.
- 1,000만 원 납부: 적립 10만 원 상당 − 수수료 7만 원 = 3만 원 이득
- 3,000만 원 납부: 적립 30만 원 상당 − 수수료 21만 원 = 9만 원 이득
- 5,000만 원 납부: 적립 50만 원 상당 − 수수료 35만 원 = 15만 원 이득
4. 쿠팡·배민 등 자주 사용하는 곳도 확인하세요
병원 비품이나 직원 식사비처럼 반복적인 지출이 있다면 플랫폼의 특화 카드를 보조적으로 활용할 수 있습니다.
KB국민 쿠팡 와우카드
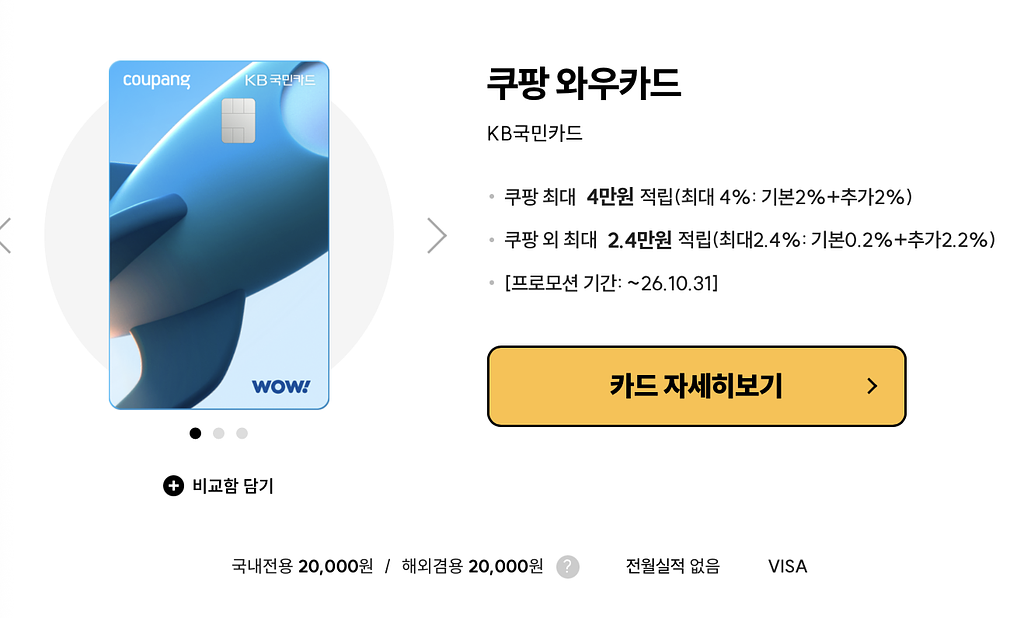
쿠팡·쿠팡이츠 등에서 3.5% 적립을 제공하며, 국내외 결제금액 결제 시 1% 적립이 됩니다. 그 외 카페, 편의점, 해외 가맹점 결제 시 추가 적립이 됩니다.
- 전월 실적 조건: 없음
- 월 최대 적립금액: 3.5만원 (쿠팡) + 1만원 (국내외 결제)
- 연회비: 2만 원
- 카드 설명 보러 가기: https://m.coupang.com/vm/wowcard, https://www.card-gorilla.com/card/detail/2609
배민 신한카드 밥친구
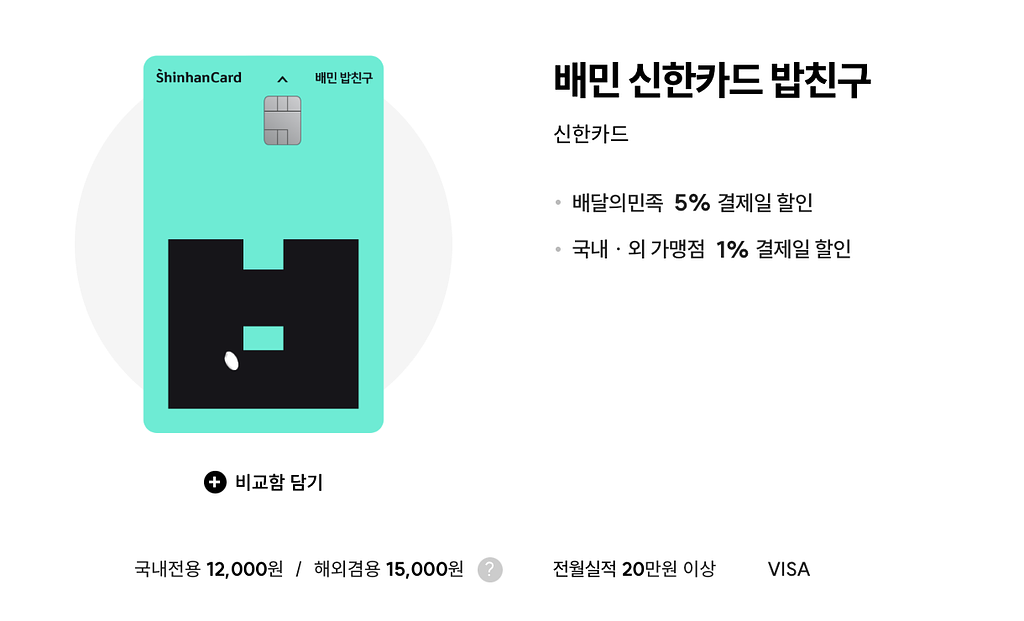
배달의민족 앱 내 결제에 5% 할인, 국내외 가맹점 1% 할인을 제공합니다.
- 전월 실적 조건: 20만원
- 월 최대 할인금액: 3만원 (배민), 1만원 (배민 외)
- 연회비: 국내 1만 2천 원 / 해외 1만 5천 원
- 카드 설명 보러 가기: https://www.card-gorilla.com/card/detail/2884
이러한 카드는 일반 결제용 카드와 함께 사용하되, 실제 지출 금액과 할인한도를 비교해 선택하는 것이 좋습니다.
5. 프리미엄 카드
연회비가 높지만 혜택률이 높고 한도가 무제한이라서 고려해볼 만한 카드입니다.
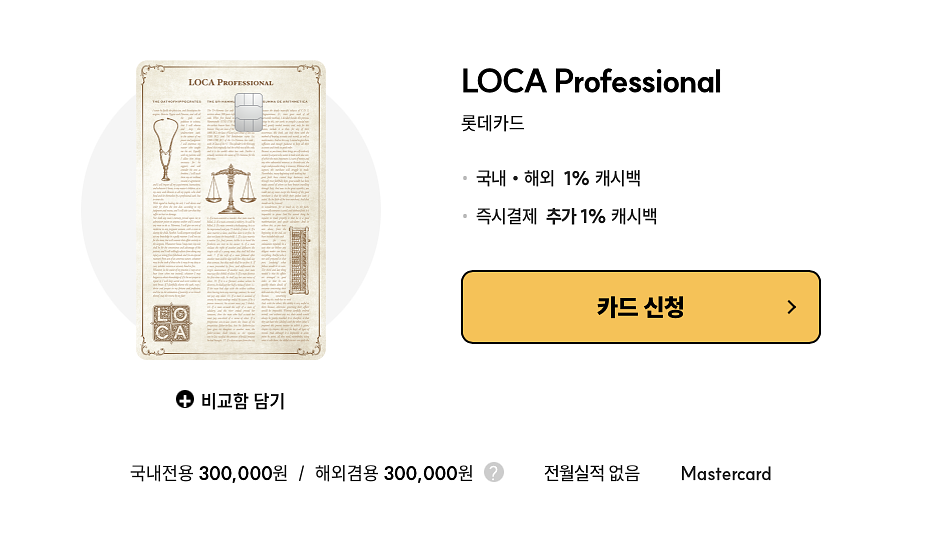
롯데 LOCA Professional
5. 프리미엄 카드
연회비가 높지만 혜택률이 높고 한도가 무제한이라서 고려해볼 만한 카드입니다.
롯데 LOCA Professional
국내외 가맹점에서 기본 1% 캐시백을 제공하며, 즉시결제 또는 Weekly 자동결제 조건을 충족하면 1%가 추가되어 최대 2% 캐시백을 받을 수 있습니다.
연회비가 30만 원으로 높은 편이지만, 월 적격 결제금액이 큰 경우 검토할 만합니다.
다만, 즉시 결제 또는 주간 결제를 이용해야 하므로 통장에서 돈이 바로바로 빠져나간다는 단점이 있습니다.
다만, 즉시 결제 또는 주간 결제를 이용해야 하므로 통장에서 돈이 바로바로 빠져나간다는 단점이 있습니다.
- 전월 실적 조건: 없음
- 월 최대 할인금액: 없음
- 연회비: 30만 원
- 추가 혜택: 조건 충족 시 5만 원 상당 Special Gift (롯데상품권카드 5만원권 1매 / 3개월간 1,000만원 이상 이용시 제공)
- 카드 설명 보러 가기: https://www.card-gorilla.com/card/detail/2636
월 1,000만 원 결제 시 최대 20만 원의 캐시백을 받을 수 있으며, 12개월 동안 동일하게 사용한다면 연회비 차감 후 연 210만 원의 캐시백이 남는 계산입니다.
다만 모든 결제가 적립 대상이라는 가정이며, 즉시결제·자동결제 조건과 적립 제외 항목을 확인해야 합니다.
KB국민 HERITAGE Smart 대한항공 마일리지형
여행이나 항공 마일리지를 자주 활용한다면 이 카드도 검토할 만합니다.
KB국민 HERITAGE Smart 대한항공 마일리지형
여행이나 항공 마일리지를 자주 활용한다면 이 카드도 검토할 만합니다.
일반 캐시백 카드와 달리 항공 마일리지, 호텔·항공권 할인쿠폰 등을 함께 제공하는 것이 특징입니다.
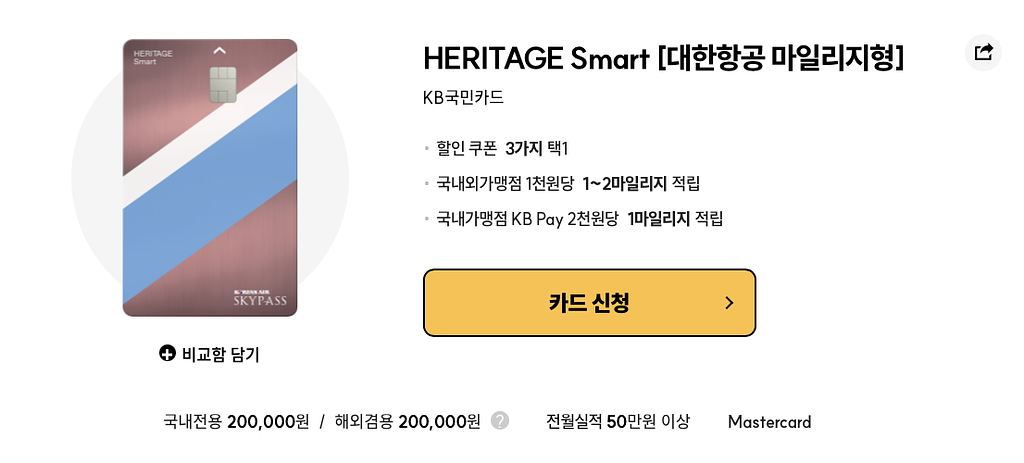
- 국내 결제: 1,000원당 대한항공 1마일리지/ 해외 결제: 1,000원당 대한항공 2마일리지
- KB Pay 결제: 2,000원당 1마일리지 추가 적립 (전월 실적 50만 원 이상, 월 최대 2,000마일)
- 연간 혜택: 호텔·항공권·공연/전시 15만 원 할인쿠폰 중 택1
- 전월 실적 조건: 50만원 이상
- 연회비: 20만 원
- 카드 설명 보러 가기: https://www.card-gorilla.com/card/detail/2451
국내 가맹점에서 월 1,000만 원을 적격 결제하고 KB Pay 추가 적립 조건까지 충족한다면, 기본 10,000마일과 추가 2,000마일을 합쳐 월 12,000마일을 적립할 수 있습니다.
마무리하며
개원 했을 때 사용할 신용카드를 선택할 때 가장 중요한 것은 단순 적립률이 아닙니다.
일반 결제에서는 캐시백률과 한도, 병원 운영비에서는 4대보험과 고정비 할인, 세금 납부에서는 납부수수료를 차감한 순혜택을 확인해야 합니다.
또한 연회비가 높은 카드라고 해서 무조건 불리하거나, 할인율이 높은 카드라고 해서 무조건 유리한 것도 아닙니다.
결국 자신의 병원에서 실제로 결제하는 항목과 금액에 맞춰 카드를 조합하는 것이 핵심입니다.
퇴사와 개원을 앞두고 있다면 카드 발급에 필요한 소득·재직 증빙과 발급 가능 여부도 미리 확인하는 것을 추천합니다.
2026년 11월 기준 공개 카드 상품 정보를 바탕으로 정리했습니다. 카드 혜택과 프로모션은 변경될 수 있으며, 시뮬레이션은 제시된 조건을 충족한다는 가정입니다. 실제 발급 및 결제 전 카드사 약관을 확인해 주세요.
도움이 될 분께 이 글을 공유해 보세요